
Chers amis et clients,
Septembre donne toujours l’impression d’un nouveau départ. Les vacances d’été prennent fin et les enfants retournent à l’école.
À l’Île-du-Prince-Édouard, septembre est la saison des récoltes. Les champs de pommes de terre se vident peu à peu, les moissonneuses-batteuses récoltent les céréales du lever au coucher du soleil, et les agriculteurs peuvent enfin constater les résultats du travail amorcé des mois plus tôt. Investir, c’est souvent la même chose. L’essentiel du travail se fait bien avant que les résultats soient visibles.
Au terme de cette dernière saison des résultats, nous voulions prendre le temps de faire le point en toute simplicité sur l’actualité mondiale, les marchés et les ajustements que nous avons apportés à vos portefeuilles.
Rendement des placements leserformance
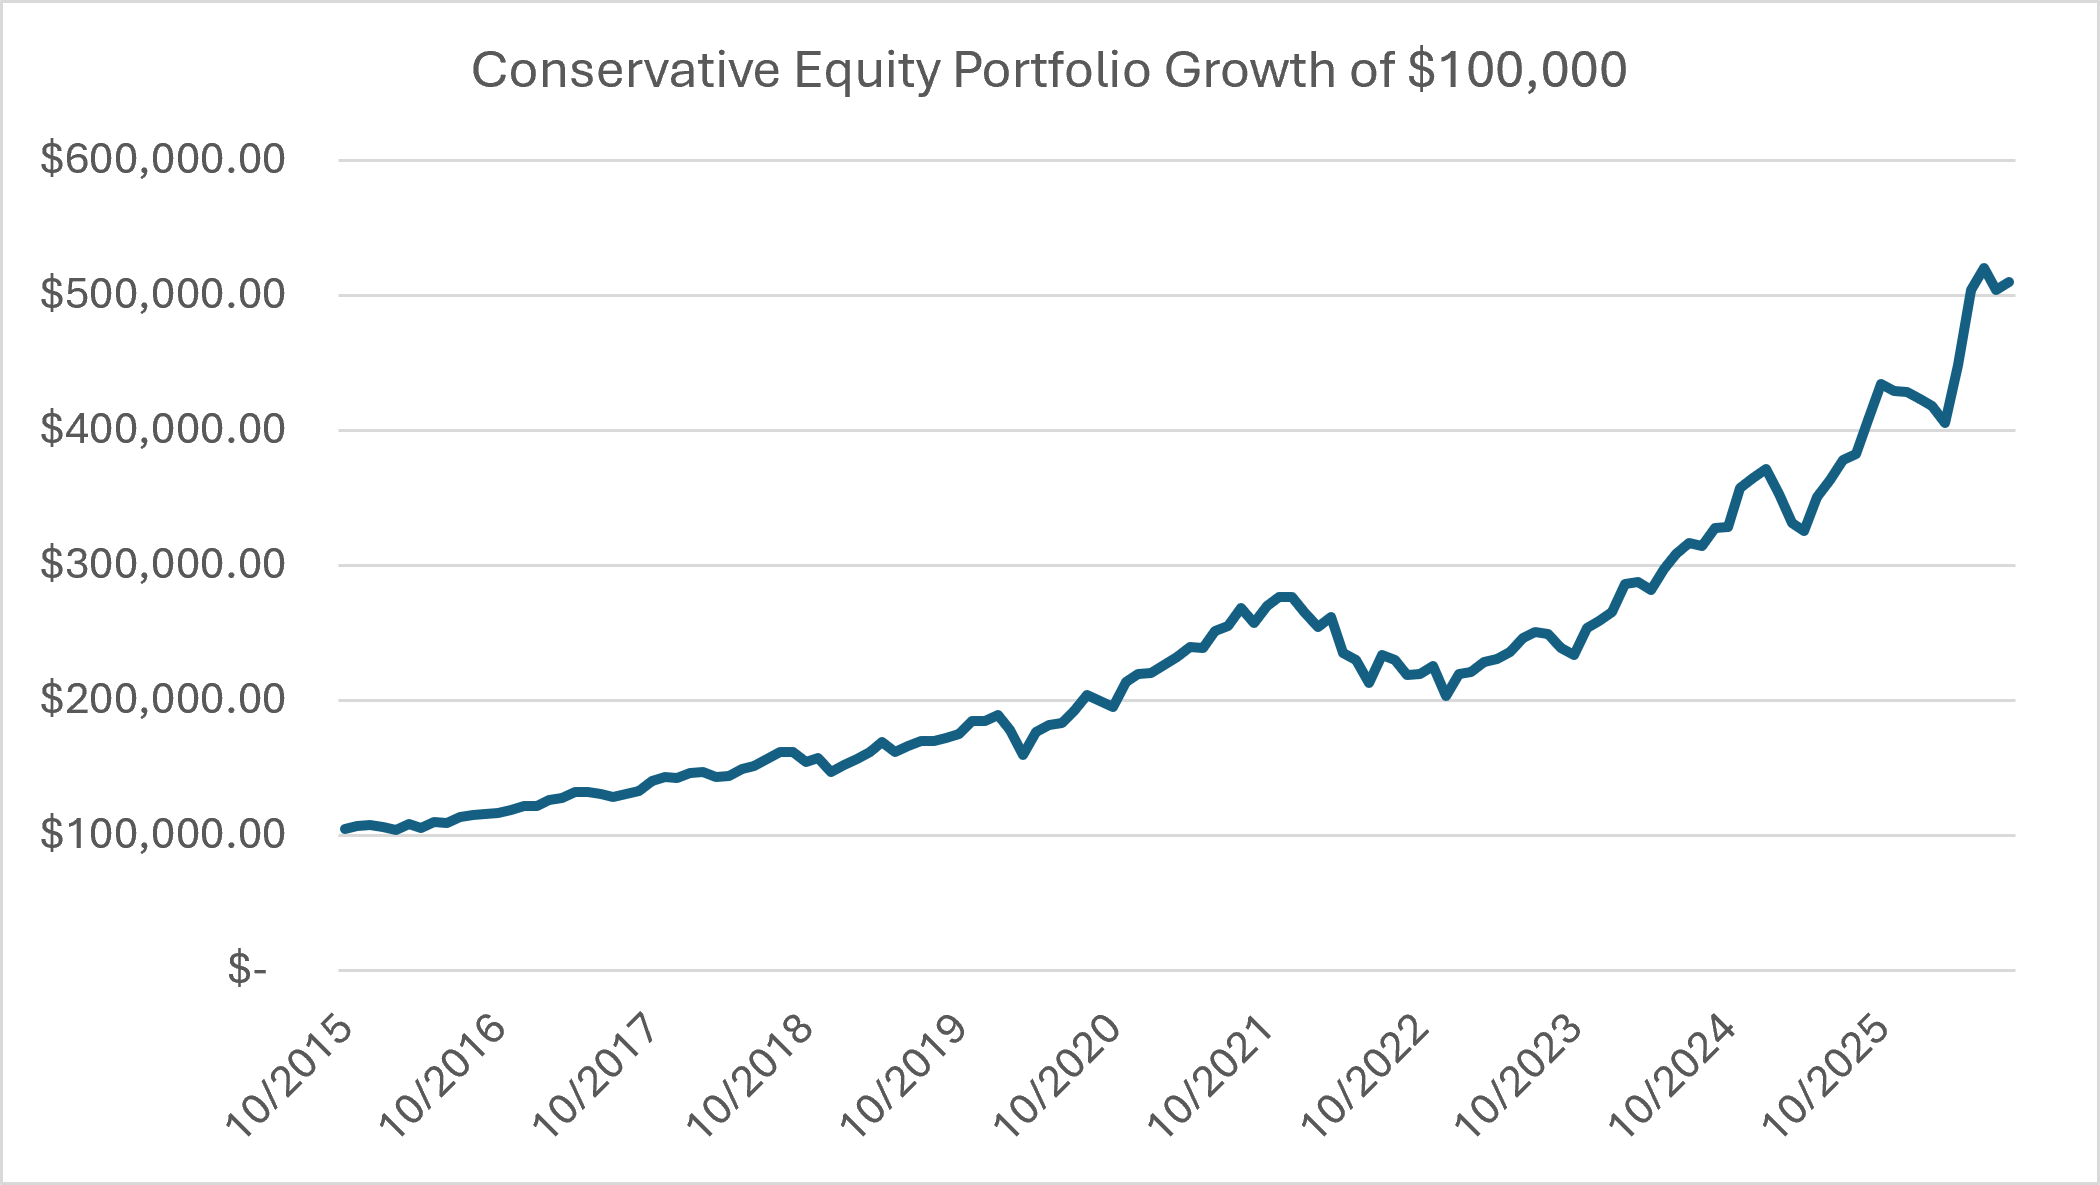
Depuis le début de l’année, nos portefeuilles progressent bien grâce à la capitalisation des gains, et bon nombre de nos positions plus concentrées, qui reflètent nos convictions les plus fortes, contribuent largement à cette progression.
|
En date du 31 août 2026 |
Cumul annuel |
1Y |
3Y |
5Y |
Depuis la création |
|
PORTEFEUILLE D’ACTIONS CONSERVATEUR – RENDEMENT TOTAL BRUT ($ CA) |
19.1% |
33.4% |
27.0% |
13.7% |
16.1% |
|
Ind. réf. (50% DJ US Div 100; 45% S&P/TSX 60, 5% S&P Can T-Bill) |
22.0% |
27.8% |
19.2% |
12.0% |
|
|
Catégorie Morningstar (Actions mondiales) |
10.7% |
17.5% |
16.0% |
9.3% |
|
|
|
|
|
|
|
|
|
PORTEFEUILLE DE REVENU DIVERSIFIÉ – RENDEMENT TOTAL BRUT ($ CA) |
6.6% |
13.8% |
16.1% |
8.7% |
11.0% |
|
Ind. réf. (35 % S&P oblig. can.; 25 % S&P div. can.; 25 % DJ US Div 100; 10 % MSCI EAEO; 5 % S&P Trésor can.) |
13.5% |
18.4% |
13.5% |
8.1% |
|
|
Catégorie Morningstar (Équilibré mondial neutre) |
6.9% |
12.4% |
11.3% |
6.1% |
|
|
|
|
|
|
|
|
|
PORTEFEUILLE CIBLÉ DE RENDEMENT TOTAL – RENDEMENT TOTAL BRUT ($ CA) |
28.8% |
47.6% |
32.0% |
18.9% |
25.1% |
|
Ind. réf. (40 % DJ US Div 100; 35 % S&P/TSX 60; 20 % S&P oblig. can.; 5 % S&P Trésor can.) |
17.6% |
22.4% |
16.0% |
9.5% |
|
|
Catégorie Morningstar (Équilibré tactique) |
6.8% |
12.7% |
10.2% |
5.5% |
|
|
|
|
|
|
|
|
|
S&P 500 (RN, $ US) – ÉTATS-UNIS |
12.9% |
20.0% |
20.6% |
12.3% |
|
|
S&P TSX 60 (RN, $ CA) – CANADA |
15.8% |
27.9% |
23.2% |
14.2% |
|
|
MSCI EAEO (RB, $ CA) – EUROPE |
14.9% |
22.5% |
19.1% |
11.2% |
|
|
INDICE OBLIGATAIRE GLOBAL S&P CANADA |
0.6% |
2.0% |
4.1% |
0.5% |
|
* Vos propres rendements varieront en fonction du montant de titres à revenu fixe que vous détenez, des rentrées et sorties de fonds ainsi que des frais de gestion.
Portfolio cChangements dans les portefeuilles
Au cours des deux derniers mois, notre stratégie a été simple : réaffecter le capital investi dans des entreprises que nous estimons pleinement valorisées à d’autres dont la valorisation est plus attrayante. Au cours des deux derniers mois, nous avons réduit nos positions dans la Banque Royale et le CN. L’action de la Banque Royale se négocie actuellement à près de trois fois sa valeur comptable, un niveau historiquement élevé pour une banque canadienne, et celle du CN a récemment atteint un sommet de 52 semaines.
Au cours des deux derniers mois, notre stratégie a été simple : réaffecter le capital investi dans des entreprises que nous estimons pleinement valorisées à d’autres dont la valorisation est plus attrayante. Au cours des deux derniers mois, nous avons réduit nos positions dans la Banque Royale et le CN. L’action de la Banque Royale se négocie actuellement à près de trois fois sa valeur comptable, un niveau historiquement élevé pour une banque canadienne, et celle du CN a récemment atteint un sommet de 52 semaines.
Le développement de l’IA d’t eéconomie réelle
Il y a trois ans, l’IA était essentiellement un agent conversationnel. Aujourd’hui, elle devient un employé à temps plein. Environ le tiers des grandes entreprises ont maintenant au moins un agent d’IA intégré à leurs processus de travail. D’ici la fin de l’année, la proportion de logiciels d’entreprise intégrant de tels agents devrait atteindre 40 %.
Ces agents numériques résident dans des centres de données bien réels, dont la construction nécessite de l’acier, du cuivre, des transformateurs et des électriciens. Cela crée des emplois syndiqués bien rémunérés et élargit l’assiette fiscale. Le gouvernement des États-Unis a également rétabli de façon permanente une déduction de 100 % dès la première année pour le matériel mis en service après janvier 2025. Cette mesure incite fortement les entreprises à développer leurs infrastructures.
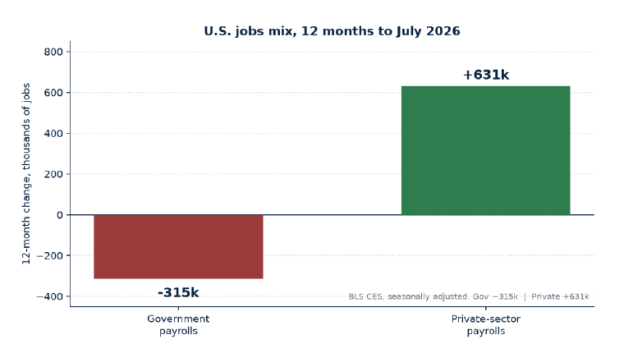
Cet investissement privé transforme le marché du travail. Au cours des 12 derniers mois, les effectifs du gouvernement américain ont diminué d’environ 315 000 personnes, tandis que le secteur privé a créé 631 000 emplois. Nous sommes toujours preneurs d’une bureaucratie qui se réduit et d’un secteur privé en croissance.
En rafale : résultats trimestriels fire: Quarterly earnings
Les bénéfices des sociétés de l’indice S&P 500 ont enregistré une hausse impressionnante de 52 % au deuxième trimestre. Même en excluant les gains non réalisés découlant de la réévaluation à la hausse des placements privés d’Amazon et d’Alphabet, les bénéfices ont tout de même affiché une solide croissance de 34 %. Voici un aperçu des entreprises qui contribuent le plus à ces résultats :
Le contexte lesacroéconomique : commerce et énergie
Le différend commercial qui perdure entre le Canada et les États-Unis demeure un frein. Après avoir choisi de ne pas renouveler l’Accord Canada–États-Unis–Mexique, les États-Unis ont menacé d’imposer des droits de douane de 50 % dans plusieurs secteurs, ce qui a amené les deux parties à la table de négociation. Après des semaines de pourparlers, les représentants canadiens ont quitté la table de négociation sans accord et ont imposé en réaction des droits de douane de 50 % à titre de représailles.
Le secrétaire au Commerce des États-Unis, Howard Lutnick, a déclaré publiquement que les Canadiens lui avaient laissé entendre qu’ils torpillaient délibérément l’accord pour des raisons politiques. Du côté canadien, le premier ministre Carney a déclaré que les Américains étaient en faute parce qu’ils en demandaient toujours plus, même après la conclusion d’un accord de principe. Nous ne savons pas qui croire, mais il pourrait bien sûr y avoir une part de vérité dans les propos des deux camps.
Pour mettre les choses en contexte, l’économie américaine est 13 fois plus grande que celle du Canada. Les États-Unis sont la destination de 73 % de nos exportations totales, alors que le Canada ne représente qu’environ 15 % des exportations américaines. Dans un mariage commercial comme celui-ci, il faut se demander : préférez-vous avoir raison ou être heureux? L’incertitude agit elle-même comme une taxe, ce qui amène les entreprises à reporter la construction d’usines et leurs investissements en immobilisations.
Les marchés détestent l’incertitude, tandis que les politiciens et les agences de presse l’adorent. Heureusement, l’économie canadienne a fait preuve de résilience en renouant avec la croissance à un taux annualisé de 3,3 % au deuxième trimestre, en grande partie grâce à la vigueur des exportations de pétrole et d’automobiles. Cette vigueur pourrait atténuer une partie du choc à court terme. Pour l’instant, les seuls à en bénéficier sont, à nos yeux, les politiciens. Le Parti libéral du Canada gagne en popularité pour avoir quitté la table de négociation. Ici, au Québec, la large avance du Parti québécois à l’approche des élections provinciales a fait place à une course plus serrée, alors que la Coalition avenir Québec gagne du terrain en évoquant la menace au sud de la frontière.
Du côté de l’énergie, les tensions accrues dans le détroit d’Ormuz ont provoqué une flambée des prix mondiaux du pétrole qui, curieusement, favorise le dollar canadien et les exportations canadiennes. Le prix du diesel, en particulier, grimpe encore davantage, car il subit aussi les effets de la guerre entre la Russie et l’Ukraine. Cela exerce une pression supplémentaire sur les coûts d’expédition et augmente le coût de toutes les marchandises.
Les taux d’intérêt et ce qui nient éveillés
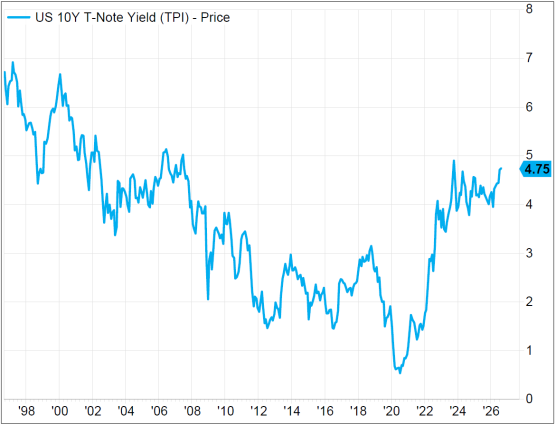
Les taux d’intérêt mondiaux ont grimpé de concert avec la récente hausse des prix du pétrole. Le rendement des obligations américaines à 10 ans se situe actuellement autour de 4,84 %, tandis que celui des obligations à 30 ans est de 5,3 %. Le secrétaire américain au Trésor, Scott Bessent, a tenté de calmer les esprits en annonçant le doublement du programme de rachat d’obligations à long terme. Cette annonce a temporairement fait baisser les rendements, mais les ventes massives ont vite repris sur le marché obligataire, sous l’effet des inquiétudes suscitées par l’envolée de la dette nationale.
Lorsque les taux d’intérêt augmentent considérablement, les valorisations des actifs à forte croissance diminuent. C’est ce qui s’est produit en 2022, lorsque les taux d’intérêt ont augmenté et que les cours des actions de croissance ont baissé.
Le deuxième enjeu que nous surveillons de près est celui des limites des infrastructures physiques. Des entreprises comme Micron travaillent activement à résorber le goulot d’étranglement des puces mémoire. Toutefois, assurer un approvisionnement en électricité suffisant pour le parc de centres de données prévu en 2027 constitue un défi que nous prenons très au sérieux. Un approvisionnement insuffisant en électricité pourrait freiner la croissance économique dans quelques années si rien n’est fait pour y remédier.
Quelques mots sur lesprogrès
Pour terminer sur une note optimiste, nous assistons à une accélération incroyable des progrès en sciences médicales. Moderna a récemment amorcé les essais cliniques de phase 3 d’un vaccin personnalisé contre le mélanome. Le séquençage d’une tumeur pour entraîner le système immunitaire existe depuis des décennies, mais l’IA a considérablement accéléré ce processus. Les géants pharmaceutiques voient bien cette évolution. Eli Lilly, dans laquelle nous avons renforcé notre position en juillet, a récemment acquis Ajax Therapeutics et signé d’importantes ententes pour commercialiser à l’échelle mondiale des médicaments découverts grâce à l’IA.
Nous demeurons fermement optimistes à l’égard des entreprises dans lesquelles nous détenons des participations et de l’avenir qu’elles bâtissent. La performance repose avant tout sur les bénéfices. Nous maintenons notre objectif de 8 000 pour l’indice S&P 500 d’ici la fin de l’année et de 15 000 d’ici 2030.
Chaleureusement,
Michael & Simon Hale
Conseillers en gestion de patrimoine principaux et gestionnaires de portefeuille
Groupe Investissements Hale